美国信用卡该还哪个余额?Statement Balance与Current Balance详解
所属专题:理财与信用卡
本文目录 点击跳转
快速答案
如果你只想记住一句话,那就记这句:想让这个账单周期里的消费不产生利息,一般要在还款日之前,把账单余额(Statement Balance)全额还清。当前余额(Current Balance)是你现在打开 App 看到的数字,它会随着新消费、还款和退款不停地变,不一定是你这个月必须还的数。
当然,这句话有个前提:你的卡有消费免息期(Grace Period),而且上个月你也没有欠着没还清。如果你的卡没有免息期,或者你正在背着欠款,情况就不一样了,后面会慢慢讲。
这篇文章只讲一般规则,不针对你个人的情况,也不构成财务建议;你的卡具体怎么还,还是以卡片协议和发卡行的说法为准。
核心概念:先把四个词分清楚
打开信用卡 App 或者账单,最容易让人晕的,就是这几个看着很像的词。其实它们各管各的事:
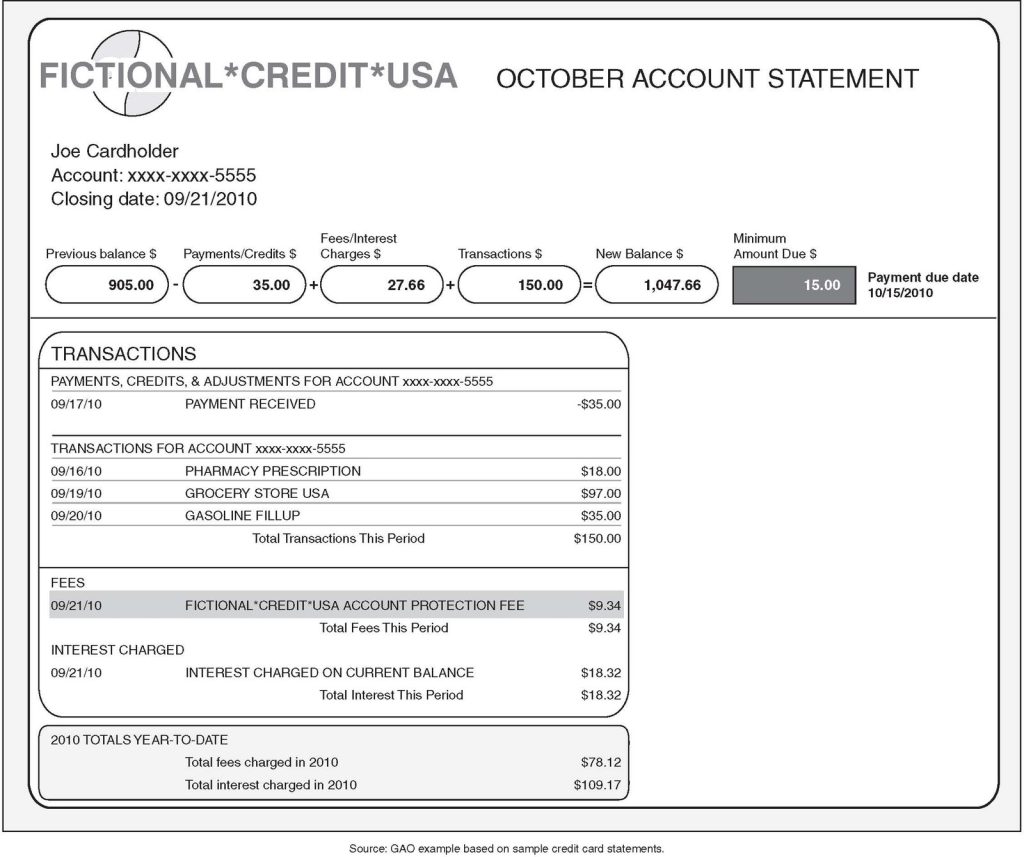
- Statement Balance(账单余额,也叫 New Balance,新余额):一个账单周期结束那天,你欠银行多少钱。这个数字一旦出账就定住了,不会再变。它是你这个周期要还的“正式账单”。
- Current Balance(当前余额):你现在这一刻欠银行多少钱。账单出了之后,你每刷一笔、每还一笔、每收到一笔退款,它都会跟着动。
- Remaining Statement Balance(剩余账单余额):这个周期的账单余额里,你还没还的那部分(各发卡行 App 上的常见表述,具体名称与计算方式以你所持卡的发卡行为准)。比如账单余额是 800 美元,你已经还了 300 美元,剩余账单余额就是 500 美元。如果你想免息,盯着这个数还到零就对了。
- Minimum Payment Due(最低还款额):账单上要求你在还款日之前至少还的钱。还够它,就不会被算逾期、不会收滞纳金,但剩下的欠款还是会产生利息。
一句话帮你记:账单余额是“上个月的账”,当前余额是“到今天为止的账”,最低还款额是“至少得还的底线”(便于理解的总结,不是发卡行的官方定义)。
关键事实:为什么“还账单余额”通常是对的
免息期是跟着账单余额走的
CFPB 把免息期(Grace Period)解释为“账单周期结束到还款日之间的这段时间”。在这段时间里,如果你的卡提供消费免息期,并且你按时把账单余额全额还清,这个周期的消费一般就不会产生利息。
但要注意两点。第一,免息期不是法律强制要求的,发卡行可以不提供。你的卡有没有免息期、多长,得看卡片协议里的写法。第二,现金预借(Cash Advance)通常从交易入账那天就开始计息,没有免息期。
账单必须提前至少 21 天寄到你手上
联邦法规要求,发卡行必须在还款日之前至少 21 天把账单寄出或送达。这 21 天就是你核对账单、安排还款的缓冲期。账单上必须写明账单周期截止日、当期余额、还款日和最低还款额。
CFPB 的建议:尽量多还
CFPB 建议持卡人每个月尽量多还账单余额,还得越多,欠款还清得越快,长期下来要付的利息也越少。这话听着像常识,但它背后有个实在的道理:利息是按你每天欠着的余额算的,欠得越少、欠得越短,利息就越少。
还全额不是“养信用”的唯一办法,但欠着不还肯定没好处
还有一个常见的误会值得顺带说一句:不用特意留一点余额不还来“养信用”。CFPB 明确说过,消费者不需要背着信用卡欠款也能拿到好的信用分数。每个月全额还清,既能省利息,也有助于保持良好的信用记录。
详细步骤:拿到账单之后,按这四步走
第一步:找到你的账单余额和还款日。 打开当期账单(纸质或电子版都行),找到 Statement Balance / New Balance 和 Payment Due Date 这两项。再看一眼账单周期截止日(Statement Closing Date),知道这笔账算的是哪段时间。
第二步:决定你要还多少。 你的目标不同,还的数就不一样:
- 想这个周期不付利息:还清全部账单余额(前提是有免息期且上期已还清)。
- 手头紧、实在还不清:至少还够最低还款额,千万别逾期。剩下的欠款会产生利息,但至少不会多一笔滞纳金,也不会被记一次逾期。
- 想顺手把这几天的新消费也清掉:可以多还,还到当前余额。提前还掉出账后的新消费是允许的,这些消费本来要到下个账单周期才出账,你提前还了,下期账单就轻松一点(注意别把自动还款的金额算重了,详见本集群第 2 篇)。
第三步:在还款日之前把钱还进去。 注意是“到账”,不是“点了还款按钮”。不同还款渠道的到账时间不一样,银行转账一般要 1 到 2 个工作日(到账时间未核实,具体以你的发卡行与付款银行为准)。别拖到还款日当天下午才动手。
第四步:确认到账,再看一眼剩余账单余额。 还款之后,打开 App 看看 Remaining Statement Balance 是不是变成 0 了。如果不是 0,看看差多少、是不是有一笔还款还在处理中。
如果你想知道账单日和还款日这两个日期本身是怎么回事、还款时间怎么安排最合适,可以看本站的另一篇:Statement Date 和 Due Date 有什么不同:什么时候还款最好。那篇专讲日期,本篇专讲“还哪个数”,两篇分工不同。
真实案例:一个假设的账单,帮你把数字对上号
下面这个例子是假设的示例,数字是我编的,只是为了让你看清楚几个余额之间是怎么变的:
小林的账单周期是 9 月 15 日到 10 月 14 日。10 月 14 日出账,账单余额是 1,200 美元,还款日是 11 月 4 日,最低还款额是 35 美元。
- 10 月 20 日,他还了 500 美元。这时账单余额还是 1,200 美元(它出账后就定住了),但剩余账单余额变成了 700 美元,当前余额也跟着少了 500 美元。
- 10 月 25 日,他又刷了 200 美元买机票。这笔消费不会改变账单余额(它属于下一个周期),但当前余额会涨 200 美元。
- 11 月 4 日还款日之前,他又还了 700 美元,剩余账单余额归零。这个周期的消费,在免息期还在的前提下,一般就不会产生利息。
如果他 11 月 4 日只还了最低还款额 35 美元,那剩下的 1,165 美元账单余额会从此开始计息,而且新消费的免息期也可能跟着丢掉。
对比表:不同余额情景,一眼看懂该还多少
| 你打开 App 看到的情况 | 说明 | 一般建议 |
|---|---|---|
| 当前余额 高于 账单余额 | 出账后你又刷了新消费 | 想免息:还清账单余额就够了;新消费会进下期账单 |
| 当前余额 低于 账单余额 | 你已经还了一部分,或者收到退款 | 看剩余账单余额(Remaining Statement Balance),把它还到零 |
| 当前余额 等于 账单余额 | 出账后没有任何新交易 | 还清账单余额即可 |
| 当前余额是 负数(多了个减号) | 退款或还款超过了欠款,银行反过来欠你钱 | 一般不用再还款;多出来的信用余额可以向发卡行书面申请退回 |
| 账单余额是 0,但当前余额不是 0 | 上期没有欠款,但出账后有新消费 | 这期没有必须还的账单,新消费等下期出账再还;想提前还也可以 |
| 只还了最低还款额 | 满足了最低还款义务 | 不会逾期,但剩余欠款会产生利息,新消费可能失去免息期 |
风险与限制:这几句话,先记在心里
- 不是所有卡都有免息期。 有些卡(尤其是给信用记录比较薄弱的人的卡)可能没有消费免息期,或者免息期只针对部分交易。办卡时看一眼卡片协议里的 “How to Avoid Paying Interest on Purchases” 这一段,比什么都管用。
- 正在背着欠款时,“还清账单余额”可能还不够。 如果你上个月没还清,利息每天都在算,账单余额只是截止日那天的快照,截止日之后到你还款那天之间还会产生一点利息。这就是本集群第 4 篇要讲的“剩余利息”(Trailing Interest)。想彻底清零,最好问发卡行要一个截至还款当天的结清金额(Payoff Amount)。
- 现金预借和余额转账通常不享受免息期。 还款的时候,发卡行会按法规要求先把你超过最低还款额的那部分还款分配给利率最高的那部分欠款,但这不等于这些欠款本身免息。
- 别把“还当前余额”当成必须完成的任务。 提前还掉下个周期的消费本身没有错,但如果你同时开了自动还款,可能会出现多扣的情况,具体怎么排查,见本集群第 2 篇。
上面这些都是一般情况下的做法,不是针对你个人的建议;具体到你的卡,还是以卡片协议和发卡行客服的说法为准。
如果你只还最低还款额,长期下来利息、还款年限和信用影响会是什么样,可以看本站的另一篇:信用卡只还最低还款会怎样:利息、还款年限和更好的做法。想从头了解新移民用卡的全流程,可以看总支柱:新移民在美国用信用卡:先看这张三阶段地图。
结论
还哪个余额,答案其实不复杂:有免息期、又想不付利息,就在还款日之前还清账单余额;手头紧,就至少还够最低还款额,千万别逾期;想提前把新消费也清掉,就还当前余额,但要留意自动还款会不会重复扣。 账单余额是“这期的账”,当前余额是“到今天的账”,分清这两个数,每个月还款的时候心里就踏实多了。
手头紧的时候,至少要还够最低还款额,千万别逾期;万一还是错过了还款日,《信用卡逾期了怎么办:Late Fee 上限、罚息和补救步骤》讲了滞纳金上限、超过 60 天才可能加罚息,马上补还并联系发卡行,还有机会申请减免。
常见问题
问:我每个月都还当前余额,是不是比还账单余额更好?
答:提前还掉出账后的新消费没有坏处,下期账单会轻松一点。但从“免息”这个目标来说,还清账单余额就已经够了,还当前余额是“多还”,不是“必须还”。唯一要留意的,是如果你同时开了自动还款,手动多还的部分会不会被重复扣——不同银行规则不一样,详见本集群第 2 篇。
问:Remaining Statement Balance 是什么意思?
答:就是这个账单周期里你还没还清的那部分账单余额(这是发卡行 App 上的常见表述,具体名称与计算方式以你所持卡的发卡行为准)。账单余额减去你这个周期里已经还过的钱,就是它。想免息,就把它还到零。
问:账单余额和当前余额哪个会影响信用分数?
答:发卡行通常在账单周期结束前后向信用局报送账户信息,所以账单余额常常就是信用局看到的那个数。控制使用率(Utilization)的话,盯账单余额更有用。关于使用率怎么管,可以看本站的另一篇:信用卡额度怎么管:使用率、提额和被降额。
问:我收到退款后,账单余额会变吗?
答:要看退款什么时候到账。退款在出账前到账,账单余额会变小;出账后才到账,这期账单余额就定住了,退款会体现在下一期。而且退款不算还款,最低还款额还是要照常还。具体分三种情况,详见本集群第 3 篇。
问:账单余额是 0,我还需要做什么吗?
答:这个周期没有必须还的钱。但如果出账后你又有新消费,那些消费会进下期账单,到时再按新账单还就行。
问:如果我上个月没还清,这个月还清账单余额就能免息吗?
答:不一定。上个月没还清,你可能已经失去了免息期,而且截止日之后到还款日之间还会产生一点“剩余利息”,下期账单上可能还会出现一笔小额利息。这种情况的完整核查方法,见本集群第 4 篇。
来源与更新时间
- 美国消费者金融保护局(CFPB),《What is a grace period for a credit card?》,https://www.consumerfinance.gov/ask-cfpb/what-is-a-grace-period-for-a-credit-card-en-47/,核查日期:2026-11-10(晚间复核)。
- 美国消费者金融保护局(CFPB),关于最低还款额与信用分数的说明,consumerfinance.gov,核查日期:2026-11-10。
- Capital One 官网,《What Is a Credit Card Balance?》,https://www.capitalone.com/learn-grow/money-management/what-is-credit-card-balance/,核查日期:2026-11-10。
- Regulation Z(12 CFR 1026.7),定期账单披露要求;12 CFR 1026.11,信用余额处理;12 CFR 1026.53,还款分配,核查日期:2026-11-10。
- 本站相关文章:Statement Date 和 Due Date 有什么不同、信用卡只还最低还款会怎样、信用卡额度怎么管、新移民在美国用信用卡:先看这张三阶段地图。
本文核查日期:2026-11-10。发卡行的具体规则以各家官网与卡片协议为准,规则可能变动。